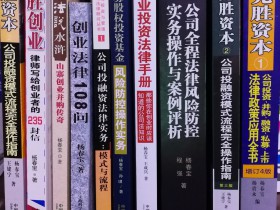
《公司投融资法律实务:模式与流程》自5月中旬上网销售以来,受到广大读者的好评(请参阅相关评论)。现该书已跃居当当网“公司法与企业法”类(当当图书 >> 法律 >> 商法 >> 公司法与企业法 (246种))图书销量榜前5名(http://list.book.dangdang.com/01.26.16.03.html),同时,跃居卓越网“公司企业法”类(amazon.cn > 图书 > 经济 > 法律 > 公司企业法)图书销量榜前10名(目前共有669种图书,http://www.amazon.cn/mn/browseApp?nodeid=310129&uid=480-6447211-8513367)。
相关法律服务
杨春宝一级律师简介
杨春宝一级律师,大成上海高级合伙人、资本市场部主任、国资基金研究中心主任,大成中国区私募基金专业带头人、科技与文化法律研究中心联合牵头人。执业30余年,长期从事私募基金、投融资、并购重组法律服务,尤其对对赌研究颇深且具有非常丰富的实战经验,并专注于金融机构股权投资业务。2004年起多次入选The Legal 500"私募基金"和"公司与商业"等境内外各类律师榜单,代理的中国法院首例适用外国法律审理外国公司的董事损害小股东权益纠纷案入选上海高院发布的《上海法院域外法查明典型案例》和威科先行"要案头条"。入选上海涉外法律人才库、上海市司法局鼎新法治人才库、上海国有企业改制法律顾问团,具有上市公司独立董事任职资格,系多家知名高校的兼职教授或兼职研究生导师及上海市商务委跨国经营人才培训班讲师。出版《私募股权投资基金风险防控操作实务》等16本投融资法律专著。了解更多常见法律问题
公司投融资法律实务为何要区分模式与流程?
公司投融资法律实务的核心,是把交易拆解为模式选择与流程推进两个层面。模式解决的是资金进入与退出的法律形态,例如股权融资、债权融资、股债结合以及并购重组等;流程解决的是从意向接触、尽职调查、方案设计、内部决策到签约交割、投后管理的时间顺序与节点控制。二者互为支撑,模式决定流程的主要环节,流程反过来检验模式能否落地,因此实务中不宜割裂看待。
文章所推介的《公司投融资法律实务:模式与流程》一书,自5月中旬上网销售后持续获得读者好评,并已跃居当当网公司法与企业法类图书销量榜前5名,该类别在榜图书达246种;同时跃居卓越网公司企业法类图书销量榜前10名,该类别共有669种图书。对照这些事实可以看出,实务界对把模式与流程并举的写法有明确需求,因为读者既需要判断交易结构是否可行,也需要知道每一步该做什么、由谁决策、以何种文件固定。
实务中建议先明确融资目的、股权稀释容忍度与退出安排,再反推采用何种模式;随后把每一环节的责任人、交付物与时间表固化,重点防范估值调整、优先权条款、业绩承诺、回购义务、创始人连带责任以及决策程序瑕疵等风险。若模式与流程脱节,常见结果是条款之间互相冲突、审批与交割顺序倒置,最终导致交易延期甚至失败。
企业开展投融资应重点关注哪些法律环节?
法律环节通常包括主体资格与历史沿革核查、资产与知识产权权属确认、重大合同与债务梳理、劳动与税务合规、诉讼与行政处罚排查,以及交易文件中的陈述与保证、交割先决条件、违约责任和争议解决安排。这些环节共同回答两个问题:目标企业是否干净、交易能否安全完成。任何一项缺失,都可能在交割后转化为成本或纠纷。
从文章提供的事实看,介绍模式与流程的公司投融资法律读物能够在同行竞争中脱颖而出:在当当网公司法与企业法类246种图书中位列前5名,在卓越网公司企业法类669种图书中位列前10名,且自5月中旬上网销售以来持续获得好评。这说明读者对既有结构分析又有操作步骤的内容接受度高,也印证了投融资业务中尽调清单、决策程序和交割文件才是实际工作的重心。
建议企业把关注点前移,在接触投资方或标的方之前先完成自我体检,整理股权结构、章程特别约定、对外担保与关联交易台账;谈判阶段对估值方法、业绩承诺、反稀释、优先清算、董事会席位与一票否决事项逐项确认,并留存内部决议与授权文件。切忌在未完成尽调的情况下先行交割或支付大额款项,否则一旦发现隐性债务或权属瑕疵,回收成本极高。
选择股权融资还是债权融资需考量哪些法律因素?
股权融资使投资人成为股东,带来表决权、知情权、分红权与优先权安排,通常不需要固定还本付息,但会稀释创始团队控制权;债权融资形成还本付息义务,一般不影响股权结构,却可能附加担保、财务指标与提前到期条款。选择时应结合资金用途、现金流状况、企业估值与控制权安排综合判断,而不是只看融资成本高低。
文章提到《公司投融资法律实务:模式与流程》自5月中旬上网销售后广受好评,并在当当网公司法与企业法类246种图书中进入前5名、在卓越网公司企业法类669种图书中进入前10名。读者群体覆盖律师、投资机构与企业法务,说明同一笔交易中往往同时涉及股权与债权的组合设计,例如可转换工具、股债结合安排或明股实债结构,需要同时评估公司法与合同法层面的效力与履行风险。
实务指引是:先测算不同方案下的股权稀释比例与控制权变化,再评估利息、担保与现金流压力;对可转换安排要明确转换触发条件、转换价格调整机制与届期未转换的处理;对含回购或业绩补偿的条款,注意履行程序、资金安排与可能的效力争议。同时留意关联担保、对外担保的内部授权与登记要求,避免因程序瑕疵使增信措施落空。
以上内容仅供参考,不构成法律意见。如需专业法律服务,请联系杨春宝一级律师:chambers.yang@dentons.cn